

-
Products
- Local Securities
- China Connect
- Grade Based Margin
- Stock Borrowing & Lending
- IPO
- Stock Options
- Foreign Stocks
- Unit Trust
- Local Futures
- Foreign Futures
- Forex
- Bullion
- Insurance Services
- Bond
- Monthly Investment Plan
- Mortgage
- Other Services
- Surplus Cash Facility
- Phillip Premier
- Latest Insurance Promotion<
- ETF
- Capital Management
- Research
- Market Info
- Education Center
- Phillip Apps
Louis Wong Commentary
Author
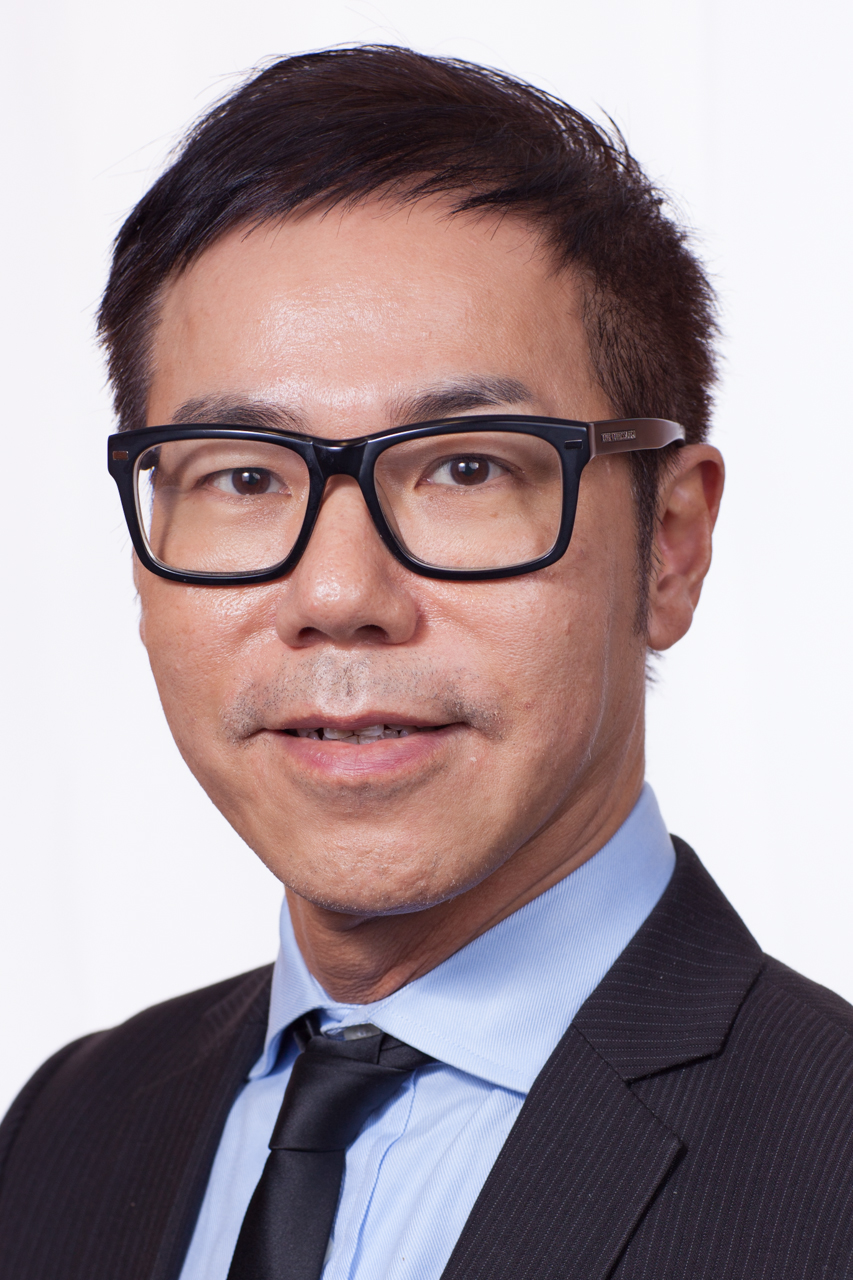
黃瑋傑先生(Louis Wong)
輝立証券董事
見證過去三十多年香港股市每一個牛市和熊市,可謂實戰經驗豐富。現為香港多份財經報章雜誌專欄作家,並為電視台及電台擔任客席主持。個人著作有〈炒得精叻〉、〈投資先知〉及〈股市是平的〉,並獲『中金在線』選為『2010年最受歡迎的港股分析師』。
Phone:
2277 6666
Email:
research@phillip.com.hk
輝立証券董事
見證過去三十多年香港股市每一個牛市和熊市,可謂實戰經驗豐富。現為香港多份財經報章雜誌專欄作家,並為電視台及電台擔任客席主持。個人著作有〈炒得精叻〉、〈投資先知〉及〈股市是平的〉,並獲『中金在線』選為『2010年最受歡迎的港股分析師』。
Phone:
2277 6666
Email:
research@phillip.com.hk
恆指23000點攻防戰
Monday, October 26, 2026  189
189
港股上周因重陽節翌日假期只有4日市,表現明顯轉弱,恒生指數全周累計下跌1,093點或4.5%,收於23,093點,創本月最大單周跌幅,亦是自6月底以來最差一周。市場先後連續三個交易日下跌,周四更急挫3%至22,934點,創七個月來最大單日跌幅,一度失守23,000點;周五雖受逢低吸納及內地股市反彈帶動,回升0.7%重返23,000點上方,惟仍難抵銷全周跌勢。恒生科技指數全周下跌約5.8%,恒生中國企業指數下跌約4.6%。
滬深股市上周表現先抑後揚,整體仍錄得周線下跌。市場在上周四出現明顯殺跌,上證指數失守3,700點、盤中最低探至約3,658點,創業板指單日重挫逾4%;周五則上演放量深V反轉,但上證指數全周仍累計下跌0.7%,收於3,690點;深證成指下跌1.1%,收於11,673點;創業板指下跌3.2%。
美股上周表現分化且偏向防禦,道指受惠於資金從科技股向傳統價值股輪動,全周微漲0.4%,收於52,215點,連續第三周上漲。科技股持續承壓,標普500指數下跌0.5%,收於7,623點;納指下跌0.7%,收於25,955點。小盤股表現較好,羅素2000指數上漲2%。
上周較早時候,Meta Platforms上調全年資本開支展望至1,350億至1,450億美元區間,並自上市以來首次錄得負自由現金流,引發市場對人工智能(AI)資本開支可持續性、以至債務悪化的憂慮。此外,中東緊張局勢再度升溫,刺激油價上升,紐約期油(WTI)上周五尾市升4.1%,報每桶103.59美元;布蘭特期油升3.4%,報117美元,錄得連續第五周上升。市場避險情緒升溫一度帶動美債收益率顯著回落,美國10年期國債孳息率上周四回落至4.953厘,是近期首度低於5%的心理關口,但油價上升推高通脹預期,令10年期國債孳息率周五回升至5%水平。
經濟數據方面,住房數據明顯偏弱。10月NAHB住房市場指數跌至29,創2012年以來新低。9月新屋開工年率降至122.1萬戶,按月下滑5.2%,連續三個月下降,低於市場預期的約130萬戶;建築許可證大致持平。待售成屋簽約指數按月大跌7.3%至66.0,創該系列自2001年以來最低,遠遜於預期,同比下滑11.3%,高按揭利率持續壓抑樓市活動。
勞動市場維持偏緊態勢,截至10月17日當週,首次申請失業救濟金人數降至19.4萬人,低於預期的20萬人,創近三個月新低。活動與信心指標表現分化,標普全球10月製造業PMI初值升至56.0,創約53個月高位,服務業PMI初值由58.8回落至57.9,綜合指數仍顯示擴張,但步伐放緩。密歇根大學10月消費者信心指數由初值46.3上修至48.0(或48.1附近),仍略低於9月,接近歷史低位。10月一年期通脹預期由9月的4.6%升至4.7%,五年期通脹預期則由3.4%升至3.5%,反映家庭對物價與經濟前景的擔憂持續。領先指標9月大致持平。
展望本周,市場將面臨聯儲局為期兩天的FOMC會議、大型雲服務商財報以及關鍵通脹與增長數據的重要考驗。根據CME FedWatch工具,市場目前預期聯儲局下周維持基準利率不變的機率約為90%。投資者將密切關注會議聲明以及主席沃什Kevin Warsh的新聞發布會,以尋找對12月可能加息的任何線索,目前市場對12月加息的定價概率較高,約為80%至84%。微軟與Alphabet預定於周三盤後公布業績,亞馬遜則於周四公布,市場焦點將集中在資本開支指引、雲業務增長以及對今年推動市場漲幅的大規模人工智能基建投資回報上。績後股價表現將決定科技股近期的回調究竟是健康調整,還是進一步拋售潮的開端。本周還將公布第三季度GDP初步數據以及9月個人消費支出物價指數(聯儲局偏好的通脹指標),連同每周初請失業金數據,這些都將有助於塑造臨近11月3日中期選舉前的通脹與增長敘事。
說回港股,本周市場焦點將轉向內地五中全會(10月26日至29日)是否釋出更積極的政策訊號,以及全球風險情緒的變化。美聯儲FOMC會議結果、油價走勢以及微軟、Alphabet、亞馬遜等科技巨頭財報,將透過外圍市場影響港股風險偏好。本周港股迎來三季度業績披露的高峰期,金融板塊的匯豐控股(00005)、中信証券(06030)、中金公司(03908),四大國有商業銀行,以及權重藍籌如比亞迪(01211)、中國石油(00857)、中國人壽(02628)等重磅公司均在本周放榜。
技術面上,恒指短期仍受制於下降軌及多條移動平均線的倒序排列,下方主要支持位於6月低位22,500點附近(6月低位),若失守則有機會進一步尋底。上方主要阻力位於23250點/23500點,需重越10天線(23893點)區才有機會緩解弱勢。
This report is produced and is being distributed in Hong Kong by Phillip Securities Group with the Securities and Futures Commission (“SFC”) licence under Phillip Securities (HK) LTD and/ or Phillip Commodities (HK) LTD (“Phillip”). Information contained herein is based on sources that Phillip believed to be accurate. Phillip does not bear responsibility for any loss occasioned by reliance placed upon the contents hereof. The information is for informative purposes only and is not intended to or create/induce the creation of any binding legal relations. The information provided do not constitute investment advice, solicitation, purchase or sell any investment product(s). Investments are subject to investment risks including possible loss of the principal amount invested. You should refer to your Financial Advisor for investment advice based on your investment experience, financial situation, any of your particular needs and risk preference. For details of different product's risks, please visit the Risk Disclosures Statement on http://www.phillip.com.hk. Phillip (or employees) may have positions/ interests in relevant investment products. Phillip (or one of its affiliates) may from time to time provide services for, or solicit services or other business from, any company mentioned in this report. The above information is owned by Phillip and protected by copyright and intellectual property Laws. It may not be reproduced, distributed or published for any purpose without prior written consent from Phillip.
Top of Page
|
Please contact your account executive or call us now. Research Department Tel : (852) 2277 6846 Fax : (852) 2277 6565 Email : businessenquiry@phillip.com.hk Enquiry & Support Branches The Complaint Procedures |
About Us Phillip Securities Group Join Us Phillip Network Phillip Post Phillip Channel Latest Promotion 新闻稿 |
E-Check Login |

|
Contact Us
About Us
Phillip Securities Group
Join Us
Phillip Network
Phillip Post
Phillip Channel
Latest Promotion
新闻稿
Phillip Securities Group
Join Us
Phillip Network
Phillip Post
Phillip Channel
Latest Promotion
新闻稿
E-Check
Login