

-
Products
- Local Securities
- China Connect
- Grade Based Margin
- Stock Borrowing & Lending
- IPO
- Stock Options
- Foreign Stocks
- Unit Trust
- Local Futures
- Foreign Futures
- Forex
- Bullion
- Insurance Services
- Bond
- Monthly Investment Plan
- Mortgage
- Other Services
- Surplus Cash Facility
- Phillip Premier
- Latest Insurance Promotion<
- ETF
- Capital Management
- Research
- Market Info
- Education Center
- Phillip Apps
Louis Wong Commentary
Author
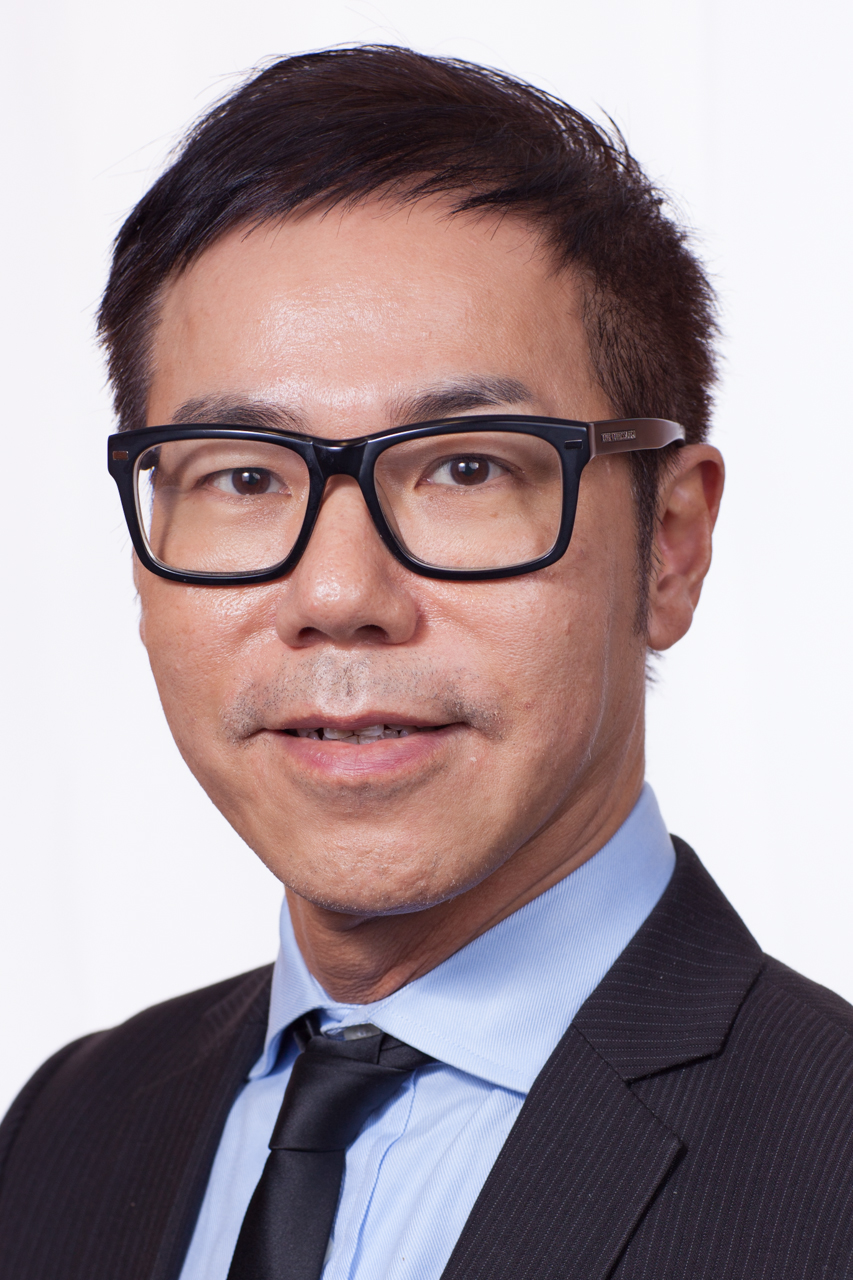
黃瑋傑先生(Louis Wong)
輝立証券董事
見證過去三十多年香港股市每一個牛市和熊市,可謂實戰經驗豐富。現為香港多份財經報章雜誌專欄作家,並為電視台及電台擔任客席主持。個人著作有〈炒得精叻〉、〈投資先知〉及〈股市是平的〉,並獲『中金在線』選為『2010年最受歡迎的港股分析師』。
Phone:
2277 6666
Email:
research@phillip.com.hk
輝立証券董事
見證過去三十多年香港股市每一個牛市和熊市,可謂實戰經驗豐富。現為香港多份財經報章雜誌專欄作家,並為電視台及電台擔任客席主持。個人著作有〈炒得精叻〉、〈投資先知〉及〈股市是平的〉,並獲『中金在線』選為『2010年最受歡迎的港股分析師』。
Phone:
2277 6666
Email:
research@phillip.com.hk
本周面臨多項重要考驗
Monday, November 2, 2026  236
236
本周面臨多項重要考驗
港股上周表現分化,恆指結束連續兩周跌勢,全周累升約0.9%,科指跌3%,連跌3星期。不過以全月計,恒指仍累跌約5.4%,連續三個月收跌;科指全月跌幅更高達約11.7%。南下資金連續13日淨賣出港股,10月累計淨賣出港股279.51億港元,創下自2021年以來最大單月資金淨流出。
滬深股市上周延續弱勢,三大指數連續第六周收跌,其中科技成長板塊跌幅尤為顯著。上證指數全周累跌約2.5%,並失守3,600點關口,創下逾一年來的收盤新低;深證成指全周下跌約7.2%;創業板指全周累跌逾10%;科創50指數單日亦重挫逾5%。以全月計,上證指數累跌約6.3%,深證成指下跌近16%,創業板指與科創50指數月跌幅均超過23%,創業板指更創下逾十年來最大單月跌幅。中共二十屆五中全會強調深入挖掘內需潛力,為消費相關板塊提供一定政策支撐,但整體仍難抵禦科技板塊的沽壓。
經濟數據方面,10月份官方製造業採購經理指數(PMI)報49.3%,較9月的50.1%下降0.8個百分點,重新跌回榮枯線以下,為近四個月來第三次落入收縮區間;非製造業商務活動指數報49.7%,較上月下降0.5個百分點;綜合PMI產出指數亦為49.7%,下降1.0個百分點。整體顯示經濟景氣水平較上月有所回落,反映內需修復仍需進一步政策支持。
美股連跌三周,科技股在人工智能資本開支回報的擔憂下遭遇重挫,標普500指數全周下跌0.6%至7580點,納指下跌約2%至25437點,道指則下跌0.9%至51770點。總結全月,納指累跌5.3%,創2025年3月以來最大單月跌幅;標普500指數跌0.9%,道指則逆市升1.7%,反映資金明顯由估值較高的科技及AI股份,轉向傳統、防守性和現金流較穩定的企業。
美聯儲在上周三議息會議上以10比2的票數維持聯邦基金利率在3.75%至4%不變,兩名反對者主張加息25個基點;10年期美債收益率在周五收於約4.93%附近,紐約油價則因中東地緣政治風險升至每桶約103美元。
經濟數據方面,美國第三季度實際GDP年化增長率達3.4%,高於市場預期的約3.1%至3.2%,也明顯加快於第二季度的2.2%,主要受消費支出(年化增長3.8%)與私人固定投資(尤其是與人工智能相關的設備投資)強勁拉動。9月PCE價格指數環比上漲0.5%,同比升至3.6%(前值3.4%);核心PCE環比上漲0.3%,同比升至3.1%(前值3.0%)。經通脹調整後的實際消費支出當月持平,顯示消費動能在季末有所放緩。 勞動市場方面,截至10月24日當周初領失業金人數為19.4萬人,維持在接近數十年低位的水平,續領人數亦有所下降,顯示裁員仍受控。第三季度就業成本指數(ECI)季環比上升0.8%(符合預期),同比上升3.4%,與前一季持平;其中工資與薪金同比上升3.1%,顯示工資壓力有所緩和,但總體仍高於通脹目標。 其他數據方面,10月美國咨商會消費者信心指數回升至91.7(前值84.2),明顯好於預期,主要受汽油價格回落提振,但整體仍處於長期下行趨勢中;9月耐用品訂單則環比增長1.8%,主要由運輸設備帶動。
展望本周,市場將面臨多項重要考驗。周一蘋果將公布業績,周二則有AMD等科技股財報,投資者將進一步審視AI需求與資本開支的可持續性;同日美國舉行中期選舉,結果可能影響未來財政政策、監管與能源政策預期。周五將公布10月非農就業報告,連同本周的ISM製造業與服務業PMI、ADP就業數據等,將為美聯儲12月政策路徑提供重要線索。歷史上11月通常是表現較強的月份,中期選舉年份的季節性效應亦偏向正面,但在AI回報疑慮未消、利率仍處高位的背景下,波動料將持續,市場或繼續在科技股壓力與其他板塊輪動之間尋求平衡。
說回港股,恆指上周多次下試23000點見到支持,但外圍弱勢和南下資金持續流出,上方23,500點仍有阻力,最大阻力位23700-23800點區域(20天均線在23737點附近),下方支持看22,800至23,000點區域。
This report is produced and is being distributed in Hong Kong by Phillip Securities Group with the Securities and Futures Commission (“SFC”) licence under Phillip Securities (HK) LTD and/ or Phillip Commodities (HK) LTD (“Phillip”). Information contained herein is based on sources that Phillip believed to be accurate. Phillip does not bear responsibility for any loss occasioned by reliance placed upon the contents hereof. The information is for informative purposes only and is not intended to or create/induce the creation of any binding legal relations. The information provided do not constitute investment advice, solicitation, purchase or sell any investment product(s). Investments are subject to investment risks including possible loss of the principal amount invested. You should refer to your Financial Advisor for investment advice based on your investment experience, financial situation, any of your particular needs and risk preference. For details of different product's risks, please visit the Risk Disclosures Statement on http://www.phillip.com.hk. Phillip (or employees) may have positions/ interests in relevant investment products. Phillip (or one of its affiliates) may from time to time provide services for, or solicit services or other business from, any company mentioned in this report. The above information is owned by Phillip and protected by copyright and intellectual property Laws. It may not be reproduced, distributed or published for any purpose without prior written consent from Phillip.
Top of Page
|
Please contact your account executive or call us now. Research Department Tel : (852) 2277 6846 Fax : (852) 2277 6565 Email : businessenquiry@phillip.com.hk Enquiry & Support Branches The Complaint Procedures |
About Us Phillip Securities Group Join Us Phillip Network Phillip Post Phillip Channel Latest Promotion 新闻稿 |
E-Check Login |

|
Contact Us
About Us
Phillip Securities Group
Join Us
Phillip Network
Phillip Post
Phillip Channel
Latest Promotion
新闻稿
Phillip Securities Group
Join Us
Phillip Network
Phillip Post
Phillip Channel
Latest Promotion
新闻稿
E-Check
Login